Fundusz ETF NEAR firmy Bitwise oraz dążenie SVRN do zgromadzenia 10% podaży tokenu otwierają różne drogi prowadzące do tej samej tezy inwestycyjnej: infrastruktura blockchain dla gospodarki opartej na sztucznej inteligencji. W wywiadzie dla serwisu Bitcoin.com News kierownictwo obu firm wyjaśniło, gdzie dostrzegają wartość i w jaki sposób może ona dotrzeć do inwestorów.
Bitwise i SVRN stawiają na NEAR jako infrastrukturę dla AI
NAPISAŁ
UDOSTĘPNIJ
Najważniejsze wnioski
- Fundusz ETF NEAR firmy Bitwise oraz cel SVRN dotyczący zgromadzenia 10% podaży tokenów oferują dwie drogi do tej samej strategii inwestycyjnej opartej na sztucznej inteligencji i blockchainie.
- NRR zapewnia ekspozycję na staking, podczas gdy SVRN łączy posiadane tokeny NEAR z walidatorami i przedsiębiorstwami infrastrukturalnymi.
- Zwroty zależą teraz od tego, czy NEAR zdoła przekształcić wolumen „Intents” o wartości ponad 34 mld dolarów w przychody i popyt na tokeny.
ETF NEAR firmy Bitwise celuje w popyt na kryptowaluty i sztuczną inteligencję
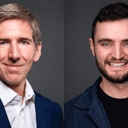
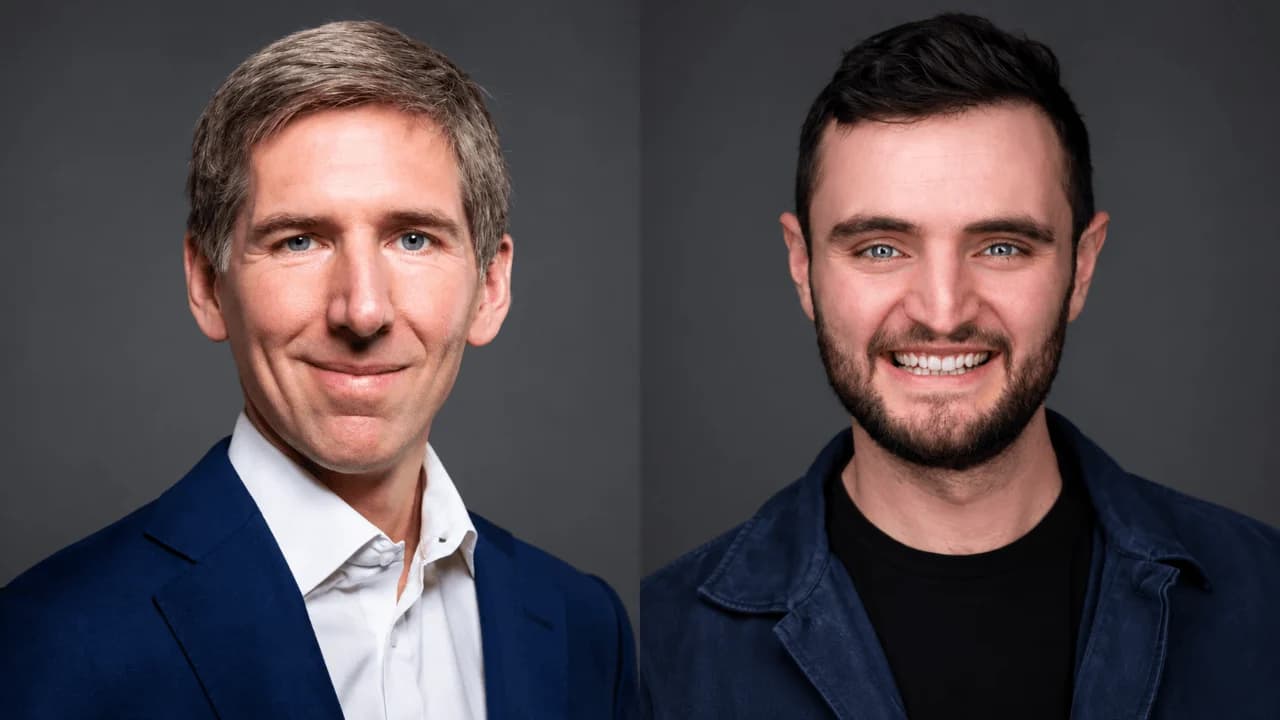
Wall Street spędziło lata na nauce kupowania bitcoina i ethereum. Matt Hougan z Bitwise oraz Sal Ternullo z SVRN przedstawiają bardziej wymagającą propozycję: zainwestuj w infrastrukturę, która umożliwi agentom AI przeprowadzanie transakcji.
Bitwise wykorzystuje tę szansę poprzez swój fundusz ETF NEAR, NRR. SVRN łączy ambitną strategię gromadzenia tokenów z przedsiębiorstwami, które pomagają w obsłudze i komercjalizacji sieci.
Oba podejścia opierają się na założeniu, którego konsekwencje wykraczają poza świat kryptowalut: w miarę jak oprogramowanie przejmuje coraz większą część działalności gospodarczej, systemy obsługujące jego transakcje mogą stać się cenną infrastrukturą finansową.
Dlaczego Bitwise wybrało NEAR
Dla Hougana, dyrektora inwestycyjnego Bitwise, NEAR oferuje ekspozycję na projekt, którego obecne możliwości transakcyjne wspierają znacznie większe ambicje w dziedzinie sztucznej inteligencji. Uważa on, że inwestorzy będą w coraz większym stopniu rozróżniać kryptowaluty na podstawie tego, co oferują ich sieci.
„Myślę, że w przyszłości coraz częściej będziemy obserwować specyficzne zwroty charakterystyczne dla poszczególnych projektów, zależne od tego, jak są one realizowane i na jaki rynek są ukierunkowane” – powiedział Hougan.
Jest to raczej teza dotycząca portfela niż ustalony wynik. Jej atrakcyjność zależy od tego, czy NEAR rozwinie źródła popytu, które wyróżnią go na tle szerszego rynku. Kryteria wyboru Hougana obejmują również trwałość projektu oraz społeczność o silnych przekonaniach.
„Tym, co zabija fundusz ETF, jest brak zainteresowania” – powiedział, dodając, że atrakcyjność NEAR wynika zarówno z istniejących możliwości transakcji międzyłańcuchowych, jak i ambicji wspierania handlu opartego na sztucznej inteligencji.
Doradcy finansowi pojawiają się wcześnie
Wprowadzenie funduszu NRR wzbudziło zainteresowanie wykraczające poza grono znanych nabywców, których Hougan zazwyczaj oczekuje jako pierwszych: osób, które już śledzą lub posiadają dany aktywa bazowe.
Powiedział, że wstępne raporty wewnętrzne wskazują na alokacje ze strony doradców finansowych, które nastąpiły wcześniej niż oczekiwano. Są to jednak obserwacje anegdotyczne, ponieważ obrót funduszami ETF nie daje emitentowi pełnego obrazu nabywców.
Hougan upatruje wyjaśnienia w popycie na inwestycje łączące dwa potężne nurty technologiczne.
„Myślę, że powodem tego jest fakt, iż połączenie kryptowalut i sztucznej inteligencji jest po prostu zbyt atrakcyjne, by ktokolwiek mógł je zignorować” – powiedział. „Słyszeli o tym przez ostatnie dwa lata, a teraz mają sposób, by to wyrazić”.
Fundusz uwzględnia również nagrody za staking. „Zysk ze stakingu jest dodawany z powrotem do wartości aktywów netto. Nie jest on wypłacany” – powiedział Hougan.
Inwestorzy otrzymują tę korzyść w ramach wartości funduszu, a nie w formie wypłat gotówkowych. Wykupy stanowią osobne wyzwanie w przypadku stakowanych tokenów, przy czym Hougan zwraca uwagę na stosunkowo krótki okres odblokowania w sieci NEAR, rozszerzone warunki rozliczeń dla animatorów rynku oraz dodatkowe możliwości zapewnienia płynności w ekstremalnych warunkach.
Ambicje SVRN wykraczają poza jego rezerwy
Deklarowanym długoterminowym celem SVRN jest zgromadzenie 10% podaży tokenów NEAR, co odpowiada posiadaniu jednego na każde 10 tokenów. Jednak Ternullo, dyrektor generalny funduszu, opisał model biznesowy mający na celu nie tylko utrzymywanie aktywów, ale także zdobycie pozycji w sieci.
„W pierwszym etapie oznaczało to budowę infrastruktury zasilającej sieć” – powiedział. „Dlatego obecnie obsługujemy sześć walidatorów pod własną marką”.
Ternullo zwrócił również uwagę na infrastrukturę obsługującą NEAR Intents i transakcje poufne, a także na przejęcie firmy Fastnear, którą określił jako generujący przepływy pieniężne biznes infrastrukturalny.
Kolejnym priorytetem biznesowym jest prywatna inferencja AI, która chroni zapytania i wyniki podczas działania modeli. Ambicje związane z budowaniem udziału w sieci mogą ostatecznie wymagać rozważenia kwestii koncentracji oraz alternatywnych sposobów wykorzystania kapitału.
„Istnieje wiele produktywnych sposobów na wykorzystanie dodatkowego kapitału w ekosystemie, czy to poprzez dalsze finansowanie warstwy infrastrukturalnej, wspieranie własnego rozwoju aplikacji, a następnie ich komercjalizację” – powiedział Ternullo. „To wpłynęłoby na ewolucję sposobu, w jaki będziemy alokować kapitał w przyszłości”.
Gdzie teza dotycząca sztucznej inteligencji spotyka się z zyskami inwestorów
Ternullo powiedział, że NEAR Intents przetworzyło transakcje o wartości ponad 34 miliardów dolarów, przy czym około 98% interakcji nadal odbywa się pod kontrolą ludzi. Handel za pośrednictwem agentów AI pozostaje w dużej mierze szansą na przyszłość.
Kwestią inwestycyjną jest to, czy ta działalność generuje wartość ekonomiczną dla posiadaczy tokenów.
„Istnieje jeden aktyw, a jest nim NEAR. Cała wartość generowana w tym ekosystemie przypada właśnie jemu i tak będzie zawsze” – powiedział Ternullo. „W miarę jak będziemy udowadniać skuteczność modelu przychodowego NEAR opartego na sztucznej inteligencji oraz systemu wykupu tokenów, wartość przypisywana NEAR będzie tylko rosnąć”.
To właśnie ta teza musi zostać zweryfikowana przez inwestorów. Wolumen transakcji NEAR musi przełożyć się na trwałe przychody i popyt na tokeny.
Dla inwestorów różnica jest jasna: NRR łączy ekspozycję i staking w ramach funduszu, podczas gdy SVRN wiąże się z działalnością operacyjną i ryzykiem związanym z realizacją przedsięwzięć korporacyjnych. Ostatecznie oba rozwiązania zależą od tego, czy NEAR zdoła przekształcić upowszechnienie platformy w wartość ekonomiczną.
Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.