ETF на базі NEAR від Bitwise та амбіції SVRN щодо накопичення 10 % від загального обсягу токенів відкривають різні шляхи до однієї й тієї ж інвестиційної концепції: інфраструктура блокчейну для економіки, що базується на штучному інтелекті. В інтерв’ю для Bitcoin.com News керівники цих компаній пояснили, у чому вони вбачають цінність і як вона може стати доступною для інвесторів.
Bitwise та SVRN роблять ставку на NEAR на тлі буму AI-інфраструктури
АВТОР
ПОДІЛИТИСЯ
Основні висновки
- ETF NEAR від Bitwise та мета SVRN щодо накопичення 10% від загального обсягу токенів пропонують два шляхи до реалізації однієї й тієї ж інвестиційної концепції, що поєднує штучний інтелект та блокчейн.
- NRR додає можливість стейкінгу, тоді як SVRN поєднує активи NEAR з валідаторами та інфраструктурними компаніями.
- Прибутковість тепер залежить від того, чи зможе NEAR перетворити обсяг Intents у розмірі понад 34 млрд доларів на дохід та попит на токени.
ETF NEAR від Bitwise націлений на попит на крипто-ШІ
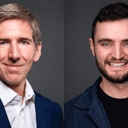
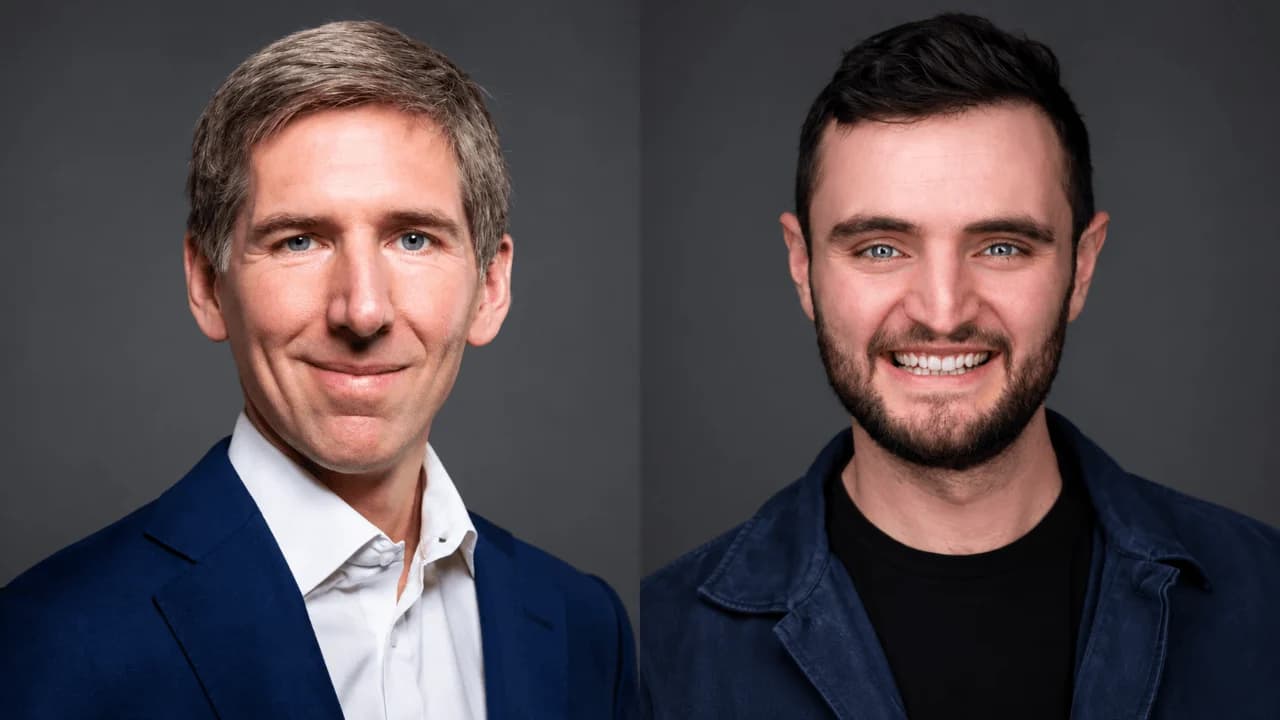
Уолл-стріт роками вчилася купувати біткойн та ефіріум. Метт Хоуган з Bitwise та Сал Тернулло з SVRN пропонують більш амбітну стратегію: інвестувати в інфраструктуру, яка дозволить агентам штучного інтелекту здійснювати транзакції.
Bitwise реалізує цю можливість через свій ETF на NEAR — NRR. SVRN поєднує амбітну стратегію накопичення токенів з бізнесами, що допомагають у експлуатації та комерціалізації мережі.
Обидва підходи ґрунтуються на припущенні, наслідки якого виходять за межі криптовалюти: у міру того, як програмне забезпечення бере на себе все більшу частину економічної діяльності, системи, що обробляють його транзакції, можуть стати цінною фінансовою інфраструктурою.
Чому Bitwise обрала NEAR
На думку Хоугана, головного інвестиційного директора Bitwise, NEAR надає доступ до проєкту, чиї існуючі транзакційні можливості підтримують набагато амбітніші плани у сфері штучного інтелекту. Він вважає, що інвестори дедалі частіше розрізнятимуть криптовалюти залежно від того, що забезпечують їхні мережі.
«Я думаю, що в майбутньому ми дедалі частіше будемо спостерігати специфічну прибутковість окремих проєктів, залежно від того, як вони реалізуються та на який ринок вони орієнтуються», — зазначив Хоуган.
Це скоріше інвестиційна теза, а не встановлений результат. Її привабливість залежить від того, чи зможе NEAR розвинути джерела попиту, які виділять її серед загального ринку. Критерії відбору Хоугана також включають стійкість та переконану спільноту.
«Те, що вбиває ETF, — це байдужість», — сказав він, додавши, що привабливість NEAR полягає в існуючих можливостях міжланцюгових транзакцій та амбіціях щодо підтримки комерції на основі штучного інтелекту.
Фінансові консультанти проявляють інтерес на ранніх етапах
Запуск NRR привернув увагу не лише тих звичних покупців, яких Хоуган зазвичай очікує першими: людей, які вже стежать за базовим активом або володіють ним.
Він зазначив, що попередні внутрішні звіти вказують на більш ранні, ніж очікувалося, інвестиції з боку фінансових радників. Ці спостереження носять неофіційний характер, оскільки торгівля ETF не дає емітенту повного уявлення про своїх покупців.
Хоуган бачить пояснення в попиті на інвестиції, що поєднують дві потужні технологічні теми.
«Я думаю, що причина в тому, що перетин криптовалют та штучного інтелекту є надто привабливим, щоб хтось міг його ігнорувати», — сказав він. «Про це говорили протягом останніх двох років, і тепер у них з’явився спосіб це виразити».
Фонд також передбачає винагороду за стейкінг. «Дохід від стейкінгу додається до чистої вартості активів. Він не розподіляється», — зазначив Хоуган.
Інвестори отримують цю вигоду в рамках вартості фонду, а не у вигляді грошових виплат. Викуп токенів, що знаходяться у стейкінгу, створює окрему проблему, і Хоуган вказує на відносно короткий період розблокування токенів NEAR, розширені механізми розрахунків для маркет-мейкерів та додаткові можливості забезпечення ліквідності в екстремальних умовах.
Амбіції SVRN виходять за межі власного резерву
Заявленою довгостроковою метою SVRN є накопичення 10 % від загального обсягу токенів NEAR, що еквівалентно одному токену з кожних 10. Однак Тернулло, генеральний директор компанії, описав бізнес, спрямований не лише на утримання активів, а й на завоювання свого місця в мережі.
«На першому етапі це означало розбудову інфраструктури, яка забезпечує функціонування мережі», — сказав він. «Тож зараз ми експлуатуємо шість валідаторів під власною торговою маркою».
Тернулло також наголосив на інфраструктурі, що підтримує NEAR Intents та конфіденційні транзакції, а також на придбанні компанії Fastnear, яку він охарактеризував як інфраструктурний бізнес, що генерує грошові потоки.
Приватне інферування ШІ, яке захищає запити та результати під час роботи моделей, є ще одним комерційним пріоритетом. Амбіції щодо володіння можуть зрештою вимагати розгляду питань концентрації та альтернативних способів використання капіталу.
«Існує низка ефективних способів залучення додаткового капіталу в екосистему, чи то подальше фінансування інфраструктурного рівня, чи то підтримка власних розробок додатків з подальшою їх комерціалізацією», — зазначив Тернулло. «Це сприятиме еволюції підходів до розподілу капіталу в майбутньому».
Де концепція ШІ перетинається з прибутковістю інвесторів
Тернулло зазначив, що NEAR Intents обробив обсяг транзакцій на суму понад 34 мільярди доларів, причому приблизно 98 % взаємодій досі здійснюються людьми. Торгівля за допомогою ШІ-агентів залишається переважно майбутнім потенціалом.
Інвестиційне питання полягає в тому, чи створює ця діяльність економічну цінність для власників токенів.
«Є один актив — це NEAR. Уся вартість, що генерується в цій екосистемі, накопичується саме в ньому, і так буде завжди», — сказав Тернулло. «Тож у міру того, як ми доведемо ефективність моделі доходів NEAR на основі штучного інтелекту та системи викупу токенів, накопичення вартості в NEAR лише зростатиме».
Саме цю тезу інвестори повинні перевірити. Обсяг транзакцій NEAR має перетворитися на стабільний дохід та попит на токени.
Для інвесторів різниця очевидна: NRR об’єднує експозицію та стейкінг у рамках фонду, тоді як SVRN додає операційні ризики бізнесу та ризики корпоративного управління. Зрештою, обидва фонди в кінцевому рахунку залежать від того, чи зможе NEAR перетворити поширення технології на економічну цінність.
Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.