Quỹ ETF NEAR của Bitwise và tham vọng của SVRN trong việc tích lũy 10% tổng nguồn cung token đang mở ra những con đường khác nhau hướng tới cùng một luận điểm đầu tư: cơ sở hạ tầng blockchain cho một nền kinh tế được dẫn dắt bởi trí tuệ nhân tạo (AI). Trong một cuộc phỏng vấn với Bitcoin.com News, các lãnh đạo của hai công ty này đã giải thích họ nhìn nhận giá trị ở đâu và làm thế nào giá trị đó có thể đến tay các nhà đầu tư.
Bitwise và SVRN đặt cược vào NEAR, chiến lược hạ tầng AI dần rõ
TÁC GIẢ
CHIA SẺ
Điểm chính
- Quỹ ETF NEAR của Bitwise và mục tiêu nắm giữ 10% nguồn cung của SVRN mang đến hai con đường tiếp cận cùng một chiến lược đầu tư kết hợp AI và blockchain.
- NRR bổ sung khả năng tham gia staking, trong khi SVRN kết hợp việc nắm giữ NEAR với các đơn vị xác thực và các doanh nghiệp cơ sở hạ tầng.
- Lợi nhuận hiện nay phụ thuộc vào việc NEAR có thể chuyển đổi khối lượng giao dịch Intents trị giá hơn 34 tỷ USD thành doanh thu và nhu cầu về token hay không.
Quỹ ETF NEAR của Bitwise nhắm đến nhu cầu về tiền điện tử và AI
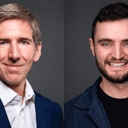
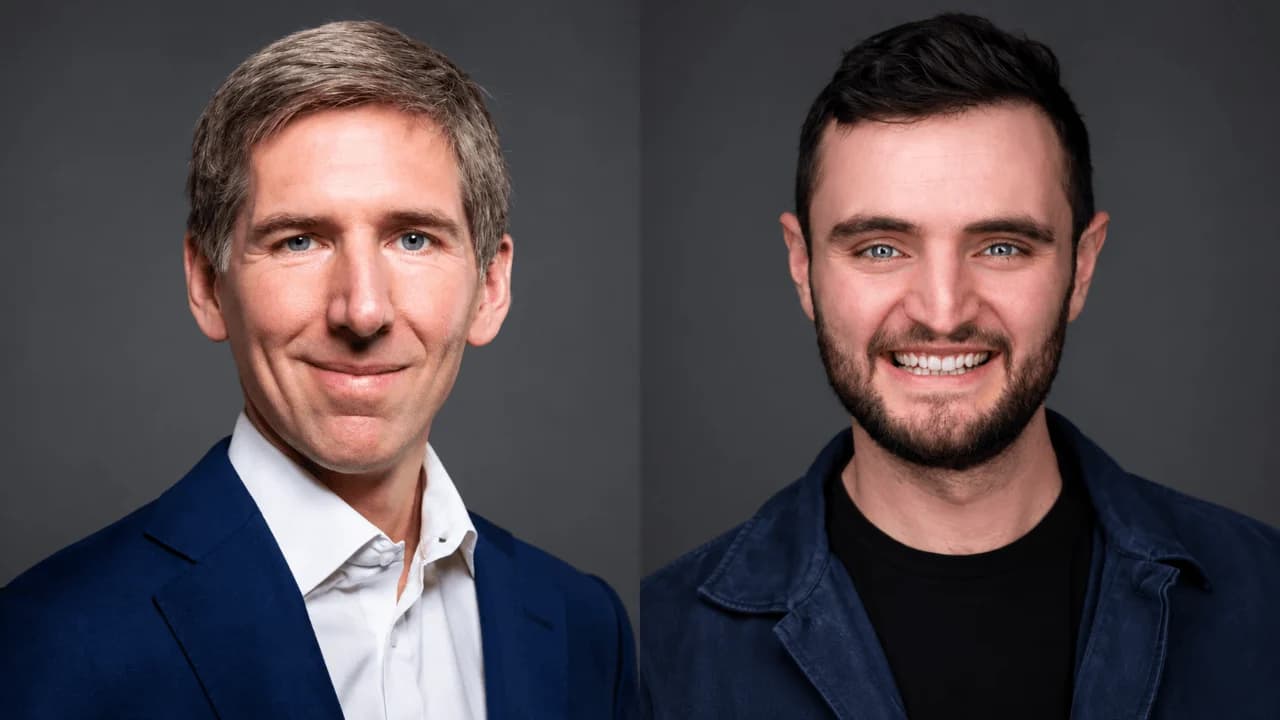
Phố Wall đã dành nhiều năm để tìm hiểu cách mua bitcoin và ethereum. Matt Hougan của Bitwise và Sal Ternullo của SVRN đang đưa ra một đề xuất đầy thách thức hơn: đầu tư vào cơ sở hạ tầng có thể cho phép các tác nhân AI thực hiện giao dịch.
Bitwise đang theo đuổi cơ hội này thông qua quỹ ETF NEAR của mình, NRR. SVRN đang kết hợp một chiến lược tích lũy token đầy tham vọng với các doanh nghiệp giúp vận hành và thương mại hóa mạng lưới.
Cả hai cách tiếp cận đều dựa trên một đề xuất có tác động vượt ra ngoài lĩnh vực tiền điện tử: khi phần mềm đảm nhận nhiều hoạt động kinh tế hơn, các hệ thống xử lý giao dịch của nó có thể trở thành cơ sở hạ tầng tài chính có giá trị.
Tại sao Bitwise lại chọn NEAR
Đối với Hougan, Giám đốc Đầu tư của Bitwise, NEAR mang lại cơ hội tiếp cận một dự án có khả năng giao dịch hiện tại hỗ trợ cho tham vọng lớn hơn nhiều trong lĩnh vực AI. Ông tin rằng các nhà đầu tư sẽ ngày càng phân biệt các loại tiền điện tử dựa trên những gì mạng lưới của chúng mang lại.
“Trong tương lai, tôi nghĩ chúng ta sẽ ngày càng chứng kiến những mức sinh lời đặc thù dành riêng cho từng dự án, tùy thuộc vào cách họ triển khai và thị trường mục tiêu mà họ hướng tới,” Hougan cho biết.
Đó là một luận điểm đầu tư, chứ không phải là một kết quả đã được xác định. Sức hấp dẫn của nó phụ thuộc vào việc NEAR có phát triển được các nguồn cầu giúp nó nổi bật so với thị trường rộng lớn hay không. Tiêu chí lựa chọn của Hougan còn bao gồm khả năng duy trì lâu dài và một cộng đồng có niềm tin vững chắc.
“Điều giết chết một quỹ ETF là khi không ai quan tâm,” ông nói, đồng thời bổ sung rằng sức hấp dẫn của NEAR nằm ở khả năng giao dịch xuyên chuỗi hiện có và tham vọng hỗ trợ thương mại dựa trên trí tuệ nhân tạo (AI).
Các cố vấn tài chính đang tham gia từ rất sớm
Sự ra mắt của NRR đã thu hút sự quan tâm vượt ra ngoài nhóm nhà đầu tư quen thuộc mà Hougan thường kỳ vọng sẽ tham gia đầu tiên: những người đã theo dõi hoặc nắm giữ tài sản cơ sở.
Ông cho biết các báo cáo nội bộ ban đầu cho thấy các nhà tư vấn tài chính đã phân bổ vốn sớm hơn dự kiến. Những quan sát này chỉ mang tính chất tham khảo, vì giao dịch ETF không cung cấp cho nhà phát hành bức tranh toàn cảnh về các nhà đầu tư của mình.
Hougan cho rằng lý do nằm ở nhu cầu đầu tư kết nối hai xu hướng công nghệ mạnh mẽ.
“Tôi nghĩ lý do là sự giao thoa giữa tiền điện tử và AI quá hấp dẫn để ai có thể bỏ qua,” ông nói. “Họ đã nghe nói về điều này trong hai năm qua, và giờ đây họ có cách để thể hiện điều đó.”
Quỹ này cũng tích hợp phần thưởng từ việc staking. “Lợi suất từ staking được cộng trở lại vào giá trị tài sản ròng. Nó không được phân phối,” Hougan cho biết.
Các nhà đầu tư nhận được lợi ích đó trong giá trị của quỹ, thay vì thông qua các khoản thanh toán bằng tiền mặt. Việc mua lại mang đến một thách thức riêng khi các token được staking, với Hougan chỉ ra thời gian unstaking tương đối ngắn của NEAR, các thỏa thuận thanh toán kéo dài dành cho các nhà tạo lập thị trường và khả năng thanh khoản bổ sung cho các điều kiện cực đoan.
Tham vọng của SVRN Vượt Ra Ngoài Kho Dự Trữ
Mục tiêu dài hạn đã được SVRN công bố là tích lũy 10% nguồn cung token NEAR, tương đương với 1 trong mỗi 10 token. Tuy nhiên, Ternullo, CEO của quỹ, mô tả một mô hình kinh doanh nhằm khẳng định vị thế trong mạng lưới cũng như nắm giữ tài sản.
“Điều này có nghĩa là trong giai đoạn đầu, chúng tôi đã xây dựng cơ sở hạ tầng hỗ trợ mạng lưới,” ông nói. “Và hiện tại, chúng tôi đang vận hành sáu máy xác thực mang thương hiệu riêng.”
Ternullo cũng nhấn mạnh cơ sở hạ tầng hỗ trợ NEAR Intents và các giao dịch bảo mật, cùng với việc mua lại Fastnear – doanh nghiệp mà ông mô tả là một đơn vị kinh doanh cơ sở hạ tầng tạo ra dòng tiền.
Suy luận AI riêng tư, giúp bảo vệ các lệnh và kết quả đầu ra trong quá trình mô hình hoạt động, là một ưu tiên thương mại khác. Mục tiêu sở hữu này có thể đòi hỏi phải xem xét vấn đề tập trung vốn và các phương án sử dụng vốn thay thế.
“Có nhiều cách hiệu quả để đầu tư thêm vốn vào hệ sinh thái, dù là tài trợ thêm cho lớp hạ tầng, hỗ trợ phát triển ứng dụng độc quyền, và sau đó thương mại hóa chúng,” Ternullo nói. “Điều này sẽ thúc đẩy sự thay đổi trong cách chúng tôi phân bổ vốn trong tương lai.”
Nơi luận điểm về AI gặp gỡ lợi nhuận của nhà đầu tư
Ternullo cho biết NEAR Intents đã xử lý khối lượng giao dịch vượt quá $34 tỷ, với khoảng 98% tương tác vẫn do con người điều khiển. Thương mại thông qua các tác nhân AI vẫn chủ yếu là cơ hội trong tương lai.
Câu hỏi đầu tư là liệu hoạt động đó có tạo ra giá trị kinh tế cho chủ sở hữu token hay không.
“Chỉ có một tài sản duy nhất, đó là NEAR. Tất cả giá trị được tạo ra trong hệ sinh thái này đều tích lũy vào NEAR, và điều đó sẽ luôn như vậy,” Ternullo nói. “Vì vậy, khi chúng tôi chứng minh được mô hình doanh thu AI của NEAR và hệ thống mua lại token, giá trị tích lũy vào NEAR sẽ chỉ tăng lên mà thôi.”
Đó là luận điểm mà các nhà đầu tư phải kiểm chứng. Khối lượng giao dịch của NEAR cần phải chuyển hóa thành doanh thu bền vững và nhu cầu về token.
Đối với các nhà đầu tư, sự khác biệt là rõ ràng: NRR kết hợp rủi ro đầu tư và staking trong một quỹ, trong khi SVRN thêm vào rủi ro từ hoạt động kinh doanh và rủi ro thực thi của doanh nghiệp. Cuối cùng, cả hai đều phụ thuộc vào việc NEAR có thể biến sự chấp nhận thành giá trị kinh tế hay không.
Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.