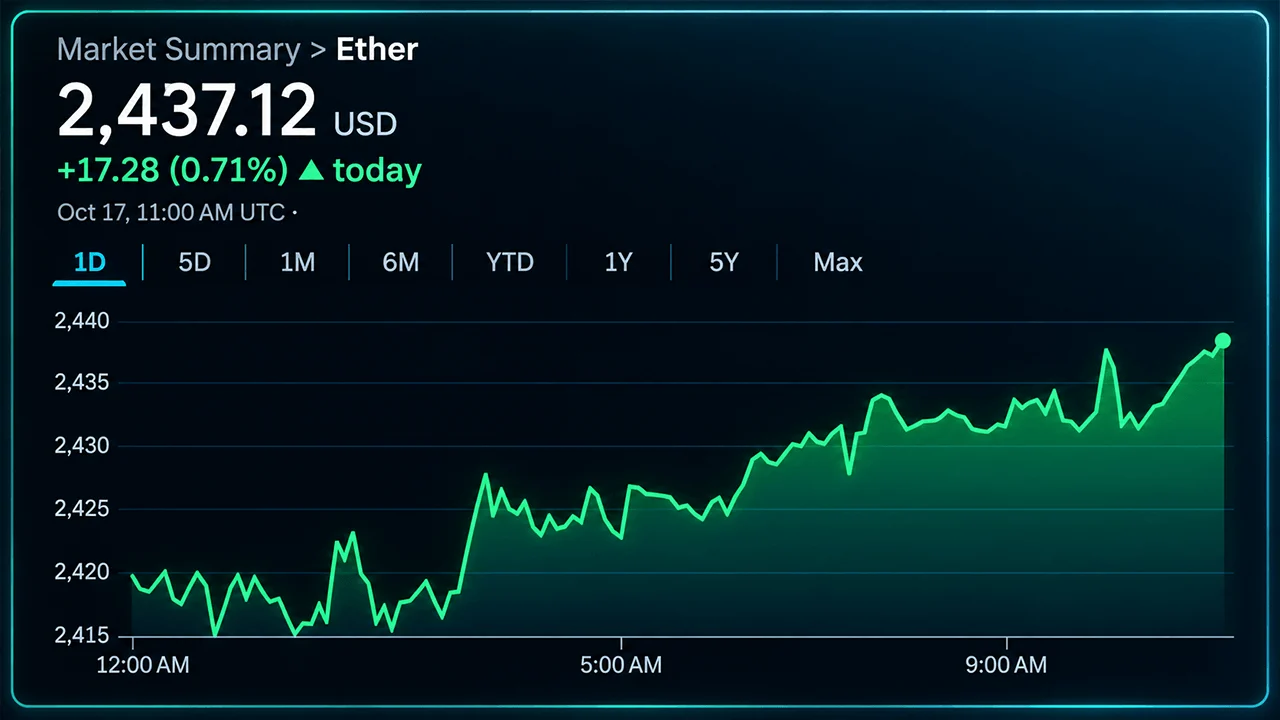
イーサリアムの価格は今週、2,324ドルから2,575ドルの間で推移していますが、その裏ではデリバティブトレーダーが305億9,000万ドル相当の先物エクスポージャーを抱えており、オプション市場では強気派が未決済ポジションの62%近くを占めています。 ただし、先物ポジションは縮小傾向にあり、短期的な清算はロングポジションに有利に働いています。また、主要なオプション取引所間では、イーサリアムの法定通貨建て価値がどこで最大の財務的打撃をもたらすかについて見解が分かれています。
イーサリアム派生商品、強気優位も相反するサイン

共有
主なポイント:
- イーサリアムの先物市場には依然として305.9億ドルという巨額の未決済建玉が残っており、トレーダーたちが変動の激しい1週間を乗り切る中、バイナンスが87.3億ドルでトップを占めています。
- イーサリアム・オプションのトレーダーは上昇を予想しており、コールオプションが未決済建玉の61.75%を占めていますが、過去24時間でプットオプションの取引がわずかに増加しており、一定の慎重さも見て取れます。
- 12月のオプション満期を前に、Deribit、OKX、バイナンスの各プラットフォームでは最大ペイン水準が2,200ドルから2,500ドルとばらつき、満期が近づくにつれてトレーダーはこれら3つの水準を注視することになります。
イーサリアム先物の未決済建玉は300億ドルを上回る水準を維持
イーサリアムの先物市場は決して資金が枯渇しているわけではない。Coinglassの最新のデータによると、過去24時間で総建玉は0.42%減少したものの、未決済先物契約は1,263万ETH、時価総額は305.9億ドルに達している。 未決済建玉とは、すでに清算された取引ではなく、現在も有効な契約数を測定する指標であり、市場にどの程度の投機資金が残っているかを測る上で有用です。
中央集権型取引所(CEX)ではバイナンスが87.3億ドルのイーサリアム先物未決済建玉(OI)を誇り、全体の28.55%を占めて首位に立っています。MEXCが32.5億ドルで続き、CMEの32.4億ドルをわずかに上回っています。 パーペチュアル先物を扱う分散型取引所(DEX)のHyperliquidが26億1000万ドル、Bybitが21億5000万ドル、Bitgetが20億ドルとなっている。これは、伝統的な取引所と暗号資産専用取引所にまたがる相当な金額である。
イーサリアムの清算がレバレッジを効かせた強気筋に警鐘を鳴らす
取引所別の動きを見ると、楽観しにくい状況が浮かびます。MEXCのイーサリアム未決済建玉(OI)は24時間で6.49%増加した一方、Bitgetは1.22%の増加にとどまりました。 一方、Bitunixは11.27%減、BingXは7.57%減、Hyperliquidは1.70%減となりました。CMEも1.11%の減少を記録しており、トレーダーが軒並みエクスポージャーの拡大に積極的ではなかったことを示唆しています。
清算もさらなる衝撃をもたらしました。過去24時間では、金曜日の取引セッション中にイーサリアムのロング清算が3,222件、ショート清算が2,181件記録されました。 12時間の数値はさらに偏りが顕著で、ロング2,651件に対しショートは876件にとどまりました。しかし、ファンディングレートは概ねプラス圏を維持しており、Cryptoquantの最新値は0.0053近辺で推移しました。これは、レバレッジをかけた強気ポジションが引き続きショートポジションに資金を支払っていることを示しています。
イーサリアム・オプションのロング勢が未決済建玉の61.75%を占める
一方、オプション取引参加者の見方は異なります。イーサリアムの未決済コールオプションは計159万ETHであるのに対し、プットオプションは983,689ETHで、コールオプションのシェアは61.75%を占めています。 コールオプションは一般的に価格上昇の恩恵を受ける一方、プットオプションは下落リスクへのエクスポージャーやヘッジを提供します。しかし、24時間の取引高はほぼ均等に分かれており、コールオプションが414,521 ETH、プットオプションが420,513 ETHでした。 24時間取引高上位のETHオプション
| 順位 | 取引所 | 満期日 | 行使価格 | タイプ | 取引量 (ETH) |
|---|---|---|---|---|---|
| 取引所・有効期限・行使価格・種類・取引量(ETH) | Bybit(USDT) | 2026年10月18日 | 2,100ドル | プット | 23,095.5 |
| 2 | Bybit(USDT) | 2026年10月17日 | 2,200ドル | プット | 17,109.7 |
| 3 | バイナンス | 2026年10月17日 | 2,500ドル | コール | 16,286.05 |
| 4 | OKX | 2026年10月17日 | 2,425 | プット | 16,069.6 |
| 5 | Bybit(USDT) | 2026年10月17日 | 2,500ドル | コール | 15,438.5 |
| 6 | Deribit | 2026年10月30日 | 2,600ドル | コール | 14,583 |
| 7 | Bybit(USDT) | 2026年10月18日 | 2,150ドル | プット | 12,084.9 |
| 8 | バイナンス | 2026年10月17日 | 2,400ドル | プット | 11,430.52 |
最大の個別ポジションは、トレーダーたちがどこに注力しているかを明らかにしています。Deribitの12月25日限月の3,200ドルコールが69,667 ETHでトップを占め、続いて同社の2,200ドルコールが51,016 ETHとなっています。 10月30日限月の2,600ドルコールも38,043 ETHを占めています。これらの契約はさまざまな価格展開に対する大きな関心を反映していますが、未決済のコールオプションだけでは保有者が純粋な強気筋であるかを判断できません。
満期が迫るCMEのイーサリアム・オプションのエクスポージャー契約
CMEのオプション市場にはもう1つ興味深い傾向が見られます。Cryptoquantの満期別データによると、未決済契約数は同シリーズが一時50万ETHを超えた2026年初頭の水準から大幅に減少しています。 10月時点では総額は50,000 ETH近くまで減少しており、残存エクスポージャーは1つの巨大な満期に集中するのではなく、複数の満期期間に分散しています。
CMEのポジション別指標も、未決済のドル建てエクスポージャーのうちプットオプションが依然として大きな割合を占めていることを示しています。オプションの合計ポジションは、2025年後半の7,000万ドル超から、10月には約1,000万ドルまで減少しました。 この縮小は、より広範な取引所取引型イーサリアムデリバティブが依然として相当なエクスポージャーを維持しているにもかかわらず、CMEにおけるオプションのシェアが縮小していることを示唆しています。
イーサリアムの「マックス・ペイン」水準は、バイナンス、OKX、デリビットで分かれている
最大痛みの算出にはさらに別の側面があります。最大痛みとは、未決済オプション全体が保有者への支払額を最小にする理論上の決済価格を指します。10月30日の満期日については、DeribitとBinanceが約2,500ドルを示唆しているのに対し、OKXは2,650ドル近くとやや高い水準にあります。 12月25日限月ではDeribitが2,200ドル付近まで低下し、OKXは2,300ドルに近づき、Binanceは2,500ドル付近にとどまっています。これらの水準は価格予測ではなく、取引所間の差異はそれぞれのオプションポジションを反映しています。とはいえ、これらの数値は興味深い矛盾を露呈しています。 イーサリアムのオプション市場ではコールが優勢であり、先物トレーダーは数十億規模のエクスポージャーを維持し、ファンディングレートもプラス圏にあるにもかかわらず、レバレッジをかけたロングポジションは清算の嵐にさらされ続けています。オプション市場では強気派が数の上で優勢かもしれません。しかし、デリバティブ市場は彼らに勝利の鍵をまだ手渡してはいません。
アーサー・ヘイズ氏は、AIはワシントンが後押しする金の無駄遣いだと述べ、AIバブルが大きくなればなるほど、救済措置の規模も大きくなり、ビットコインの価格も上昇すると指摘しています。
今すぐ読む: アーサー・ヘイズ氏、OpenAIとAnthropicは価値なし、ビットコインが勝者だと主張

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。