Federal düzenleyicilerin, dokuz bankanın tamamının siyasi görüşlere, dini aidiyetlere veya yasal ticari faaliyetlere dayalı olarak finansal hizmetleri kısıtlayabilecek politikalar uyguladığını ortaya çıkarmasının ardından, Amerika’nın en büyük ulusal bankaları yeni bir incelemeyle karşı karşıya kaldı. Para Birimi Denetleme Ofisi (OCC), yaklaşık 100.000 şikayeti ve 420.000 sayfalık belgeyi inceleyerek, Trump ürünleri, muhafazakar medya şirketleri, ateşli silah işletmeleri ve dijital varlıklarla ilgili kararları ortaya çıkardı.
OCC, ABD’nin 9 büyük bankasındaki “debanking”i ortaya çıkardı
YAZAN

PAYLAŞ
Önemli Noktalar
- OCC, dokuz büyük bankanın tamamının finansal hizmetlere erişimi kısıtlayan politikalar uyguladığını tespit etti.
- JPMorgan'ın Wepay hizmeti, Şubat 2021'de bir Trump ürünleri satıcısının hesabını kapattı.
- OCC, ateşli silah, enerji ve dijital varlık sektörlerini etkileyen bankacılık kısıtlamaları tespit etti.
Donald Trump ürünlerini satmak, muhafazakar bir medya şirketi işletmek veya tamamen yasal bir ateşli silah ticareti yapmak, görünüşe göre beklenmedik bir finansal risk taşıyordu: bankacılık hizmetlerine erişimi kaybetmek. 14 Ekim Çarşamba günü, Para Birimi Denetleme Ofisi (OCC), Amerika'nın en büyük dokuz ulusal bankasına yönelik bir soruşturmanın sonuçlarını açıkladı.
OCC, her kurumun müşterileri siyasi inançları, dini aidiyetleri veya yasal ticari faaliyetleri nedeniyle kısıtlayabilecek politikalar uyguladığını ortaya koydu. Bulgular, 2020'den Eylül 2025'e kadar olan dönemi kapsıyor ve yaklaşık 100.000 şikayet ile 420.000 sayfaya yakın iç belgeye dayanıyor. Düzenleyici kurumun vardığı sonuç, banka hesabı açma hakkının kime ait olduğu konusunda rahatsız edici sorular ortaya atıyor.
Bankacılık Devleri, Siyasi ve Dini Önyargılar Nedeniyle Soruşturma Altında
OCC, kapsamlı bir raporda JPMorgan Chase, Bank of America, Citibank, Wells Fargo, U.S. Bank, Capital One, PNC, TD Bank ve BMO Bank'ı inceledi. Raporda, geniş kapsamlı itibar riski politikalarının bazen ölçülebilir finansal endişelerin yerine öznel yargıları koyduğu tespit edildi.
Raporda, “Bankalar, müşterilerin veya potansiyel müşterilerin itibar risklerini değerlendirmek için büyük ölçüde net ve ölçülebilir standartlardan ve objektif, riske dayalı kriterlerden yoksundu” ifadesi yer aldı. Ayrıca, Denetçi Jonathan V. Gould, kurumun rapora eşlik eden basın açıklamasında sert bir tavır sergiledi.
Gould, “Bugün yayınlanan rapor, ülkenin en büyük bankalarının müşterileri ve yasal işletmeleri reddettiğine, hesaplarını kapattığına ve ayrımcılık yaptığına dair reddedilemez kanıtlar sunuyor” dedi. Özellikle dikkat çeken bir örnek, JPMorgan’ın ödeme iştiraki Wepay ile ilgiliydi; şirket, Şubat 2021’de Trump’ı ve “Make America Great Again” hareketini destekleyen ürünler satan bir hesabı feshetti.
Bir çalışan bu kararı kurum içinde şöyle açıkladı: “Wepay’in Hizmet Şartları’nı ihlal ettikleri için hesaplarını kapattık (MAGA ve Trump ile ilgili ürünler de bu şartların bir parçasıdır),” diye belirtti raporda alıntılanan kişi.
PNC’nin İç E-postaları Bir Başka Banka Hesabı Kapatma Kriz Noktasını Ortaya Çıkarıyor
Amerikalı finans kurumu PNC, sahiplerinin önde gelen muhafazakar siyasi ve dini bağlantıları bulunan bir medya şirketine kredi vermeyi reddetti. Bir çalışan, bankanın bu şirketle herhangi bir ilişki kurmasının doğru olup olmadığını sorguladı.
“Sahipleri, PNC’nin inançlarına/değerlerine tamamen zıt görüşler etrafında kamuoyunda çok belirgin bir imaj oluşturmuş bir şirketle işbirliği yapmamızı haklı çıkarmak gerçekten zor hale geliyor,” dedi çalışan. Soruşturma ayrıca, siyasi faaliyetleriyle Demokrat adayları destekleyen bir kuruluşla ilgili bir örneği de ortaya çıkardı; bu da siyasi nedenlerle getirilen kısıtlamaların tek bir partiyle sınırlı olmadığını gösterdi.
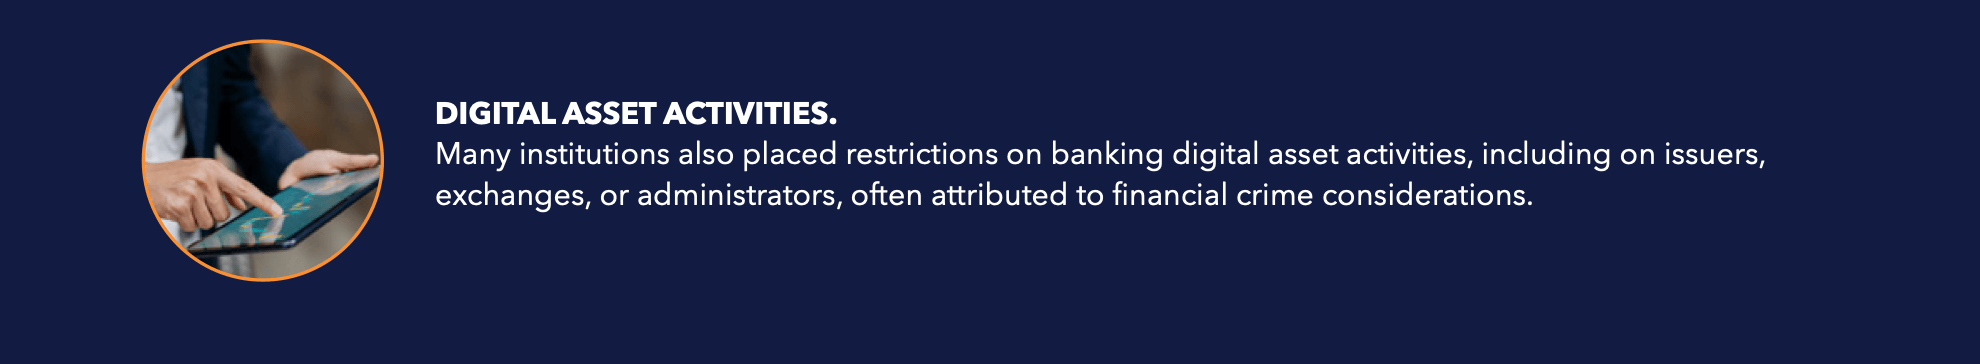
Siyasi bağlantıların ötesinde, düzenleyiciler ateşli silah üreticilerini, kömür şirketlerini, petrol ve gaz işletmelerini, gözaltı tesislerini, tütün şirketlerini ve dijital varlık faaliyetlerini etkileyen sektöre özgü kısıtlamalar tespit etti.
Raporda sonuçlar açıkça ortaya kondu:
“Sektöre özgü kısıtlamalar getiren politikaların gerçek hayatta sonuçları oldu.”
Bazı bankalar, şarjör kapasitesi ve 21 yaşından küçük müşterilere satış gibi kısıtlamalar da dahil olmak üzere, yasalara uygun silah işletmelerine iç sosyal standartlar dayattı. Küçük işletmeler bazen finansman engelleriyle karşılaşırken, köklü şirketlere istisnalar tanındı.
Sıradan Müşteriler Hizmetlerden Mahrum Kalırken Zengin Müşteriler İstisna Tanındı
OCC raporu, bankaların itibar riskini değerlendirme biçiminde ilginç bir çelişkiyi de ortaya çıkardı. Bazı müşteriler, olumsuz kamuoyu tepkisi veya doğrulanmamış iddialar nedeniyle hizmetlere erişimlerini kaybederken, bazı varlıklı müşteriler daha ciddi olumsuz dikkat çekmelerine rağmen bankacılık ilişkilerini sürdürdüler.
Bulgular, itibar riskinin her zaman tutarlı bir şekilde uygulanmadığını, özellikle de değerli bankacılık ilişkileri söz konusu olduğunda, ortaya koyuyor. Düzenleyici kurum ayrıca, etkilenen müşterilerin toplam sayısını belirleyemediğini ve finansal zararın tam boyutunu hesaplayamadığını da kabul etti.
OCC, Bankacılık Reformlarının Yeterli Olmayabileceği Konusunda Uyardı
Bankalar belirli politikalarını revize etmiş olsa da, düzenleyiciler itibar riski değerlendirmelerinin bazen marka riski ve franchise riski gibi alternatif isimler altında devam ettiğini tespit etti. Gould, gönüllü değişikliklerin yeterli olmayabileceği konusunda uyarıda bulundu. “En büyük bankaların bu uygulamaları dizginlemek için gösterdiği bazı çabalara rağmen, bunların yeterli olacağından emin değilim,” dedi.
OCC, banka denetimlerinden itibar riski değerlendirmelerini çoktan kaldırmış durumda ve ek denetim değişikliklerini değerlendiriyor. Gould, “Finansal hizmetlere adil erişim bir slogan değil, bir zorunluluktur,” diyerek sözlerini tamamladı.
Dokuz bankacılık devi için baskı artıyor. Daha zor olan soru ise, tartışmalı politikaların ortadan kaldırılmasının, bu politikaların müşteri kararlarını etkilemesine olanak tanıyan takdir yetkisini de ortadan kaldıracak mı?
Bu makale yapay zeka kullanılarak İngilizceden çevrilmiştir. Orijinal İngilizce sürüm yetkili kaynaktır; otomatik çeviriler, özellikle hukuki ve düzenleyici terminolojide hatalar içerebilir.